Auditoria do TCE-PB revela que 89% dos municípios paraibanos estão em transição para a Reforma Tributária

Uma auditoria do Tribunal de Contas da Paraíba (TCE-PB) revelou o nível de maturidade fiscal dos 223 municípios do estado diante dos desafios da Reforma Tributária. Os resultados da fiscalização temática foram apresentados nesta quarta-feira (30), em sessão plenária presidida pelo conselheiro André Carlo Torres Pontes, com diagnóstico técnico elaborado pela auditora de controle externo Christiane Mariz Maia. Siga o canal do WSCOM no Whatsapp Inscreva-se na newsletter do WSCOM Entre no nosso grupo exclusivo A Auditoria identificou que a maior parte das prefeituras ainda apresenta pontos que precisam ser aprimorados, especialmente em relação à preparação para as mudanças decorrentes da Reforma Tributária. O levantamento integra a Auditoria Temática nº 03/2026, desenvolvida pela Diretoria de Auditoria e Fiscalização (DIAFI), por meio do Departamento de Controle de Políticas Públicas (DECOPP). O trabalho foi realizado em cumprimento às diretrizes da Nota Recomendatória Conjunta ATRICON/IRB nº 01/2026, que orienta os Tribunais de Contas a atuarem de forma proativa no acompanhamento da transição para o novo sistema tributário e no fortalecimento da arrecadação própria dos municípios. O diagnóstico criou o Índice de Maturidade da Administração Tributária Municipal da Paraíba (IMAT-PB), metodologia desenvolvida pelo TCE-PB que considera três dimensões: Estrutura, com peso de 45%; Sistema Tributário, com 25%; e Adequação à Reforma, com 30%. A classificação varia de 0 a 100 pontos, distribuída nas faixas “Inicial”, “Em Desenvolvimento” e “Preparado”. O resultado estadual revela um cenário de maturidade intermediária. O IMAT-PB médio foi de 62,09 pontos, com mediana de 64. Dos 223 municípios analisados, 199 (89,2%) estão na faixa “Em Desenvolvimento”, enquanto apenas 14 (6,3%) alcançaram a condição “Preparado”. Outros dez municípios (4,5%) ficaram na faixa “Inicial”. Preparação para a Reforma é o principal desafio -Um dos principais alertas do diagnóstico está justamente na preparação para a nova arquitetura tributária. Entre as três dimensões avaliadas, o Sistema Tributário apresentou a maior média, com 71 pontos, seguido pela Estrutura, com 67,7 pontos. Já a dimensão Adequação à Reforma registrou apenas 46,3 pontos, tornando-se o principal ponto de atenção identificado pela auditoria. De acordo com o levantamento, 99% dos municípios aderiram ao padrão nacional da NFS-e, enquanto 54% adotaram ações para resguardar o ISS até 2026 e 52% capacitaram servidores sobre IBS e CBS. Por outro lado, apenas 13% designaram uma coordenação específica para a Reforma Tributária, 9% atualizaram a COSIP para COSISP, 8% adequaram a Lei Orgânica à Emenda Constitucional nº 132/2023 e somente 5% aderiram ao Sinter e implementaram o CIB. O levantamento aponta, assim, uma diferença entre a adoção de medidas com obrigações ou prazos mais imediatos e a preparação institucional de longo prazo para a transição tributária. Falta de fiscais preocupa Outro ponto de destaque apresentado pelo TCE-PB foi o dimensionamento dos quadros fiscais municipais. Para isso, a auditoria utilizou o CRD-Fiscal/PB, critério complementar que considera a população de cada município para avaliar a necessidade de fiscais de tributos. O diagnóstico identificou 65 municípios em situação considerada crítica, o equivalente a 29% do Estado. Desse total, 61 municípios, ou 27%, não possuem nenhum fiscal. Segundo a auditoria, a insuficiência de pessoal pode comprometer atividades como fiscalização ativa, lançamento de ofício, cobrança e preservação da receita própria municipal. Entre as medidas apontadas estão a estruturação da carreira fiscal e a realização de concursos públicos. A auditoria também identificou 32 situações de alerta relacionadas à administração tributária, que terminaram por gerar 222 Alertas aos Gestores, os quais, reproduzidos para os municípios considerados no levantamento, resultaram em 2.264 ocorrências, classificadas em níveis de criticidade alta, média e baixa. Entre os problemas mais frequentes estão a ausência de convênios para compartilhamento de cadastros (83%), a não utilização do protesto da dívida ativa (82%), a não atualização da COSIP para COSISP (74%), a falta de adequação da Lei Orgânica à EC nº 132/2023 (65%) e a ausência de Sinter/CIB (61%). Também foram identificados municípios sem agentes fiscais com e-CPF (59%), sem regra para atualização do IPTU por ato do Executivo (54%) e com concurso para a área fiscal realizado há mais de dez anos ou nunca realizado (51%). TCE-PB propõe atuação coordenada Diante dos resultados, a Auditoria Temática 03/2026 propõe uma estratégia de atuação em escala estadual para enfrentar problemas que se repetem em diversos municípios. Entre as medidas sugeridas estão a criação de convênios-quadro de cooperação fiscal, adesão em bloco ao protesto da dívida ativa, elaboração de minutas-modelo para adequações normativas e capacitação centralizada sobre IBS e CBS. O Tribunal também prevê a elaboração de 223 relatórios individualizados, a criação de um painel público de acompanhamento, a aplicação anual do IMAT-PB e a utilização do CRD-Fiscal/PB como instrumento de apoio à estruturação das carreiras fiscais. Diagnóstico dará origem a acompanhamento permanente – A proposta do TCE-PB é transformar o diagnóstico em um ciclo permanente de indução, acompanhamento e melhoria da administração tributária municipal. Os próximos passos incluem a devolução dos relatórios individualizados aos 223 municípios, o acompanhamento das providências nos PAGs, a disponibilização de um painel público com planos de ação e evolução dos municípios e a aplicação anual do IMAT-PB, permitindo a construção de uma série histórica. A auditoria destaca que o fortalecimento da administração tributária municipal está diretamente relacionado à autonomia fiscal e à capacidade dos municípios de financiar políticas públicas. Acompanhamento continuará O diagnóstico não encerra a atuação do TCE-PB. Como próximos passos, serão emitidos 223 relatórios individualizados de maturidade tributária, a serem inseridos nos processos de Acompanhamento da Gestão (PAG) das prefeituras em 2026, com sugestões de alerta, quando cabíveis. O Tribunal também prevê a criação de um painel público para acompanhar as ações adotadas pelos municípios e a aplicação anual do IMAT-PB. O levantamento de 2026 servirá como linha de base para monitorar a evolução da administração tributária e os resultados das medidas implementadas. Com a Auditoria Temática nº 03/2026, o TCE-PB busca apoiar os municípios na identificação de fragilidades e na adoção de medidas para fortalecer a administração tributária diante das mudanças trazidas pela Reforma Tributária.
(Foto: Reprodução)

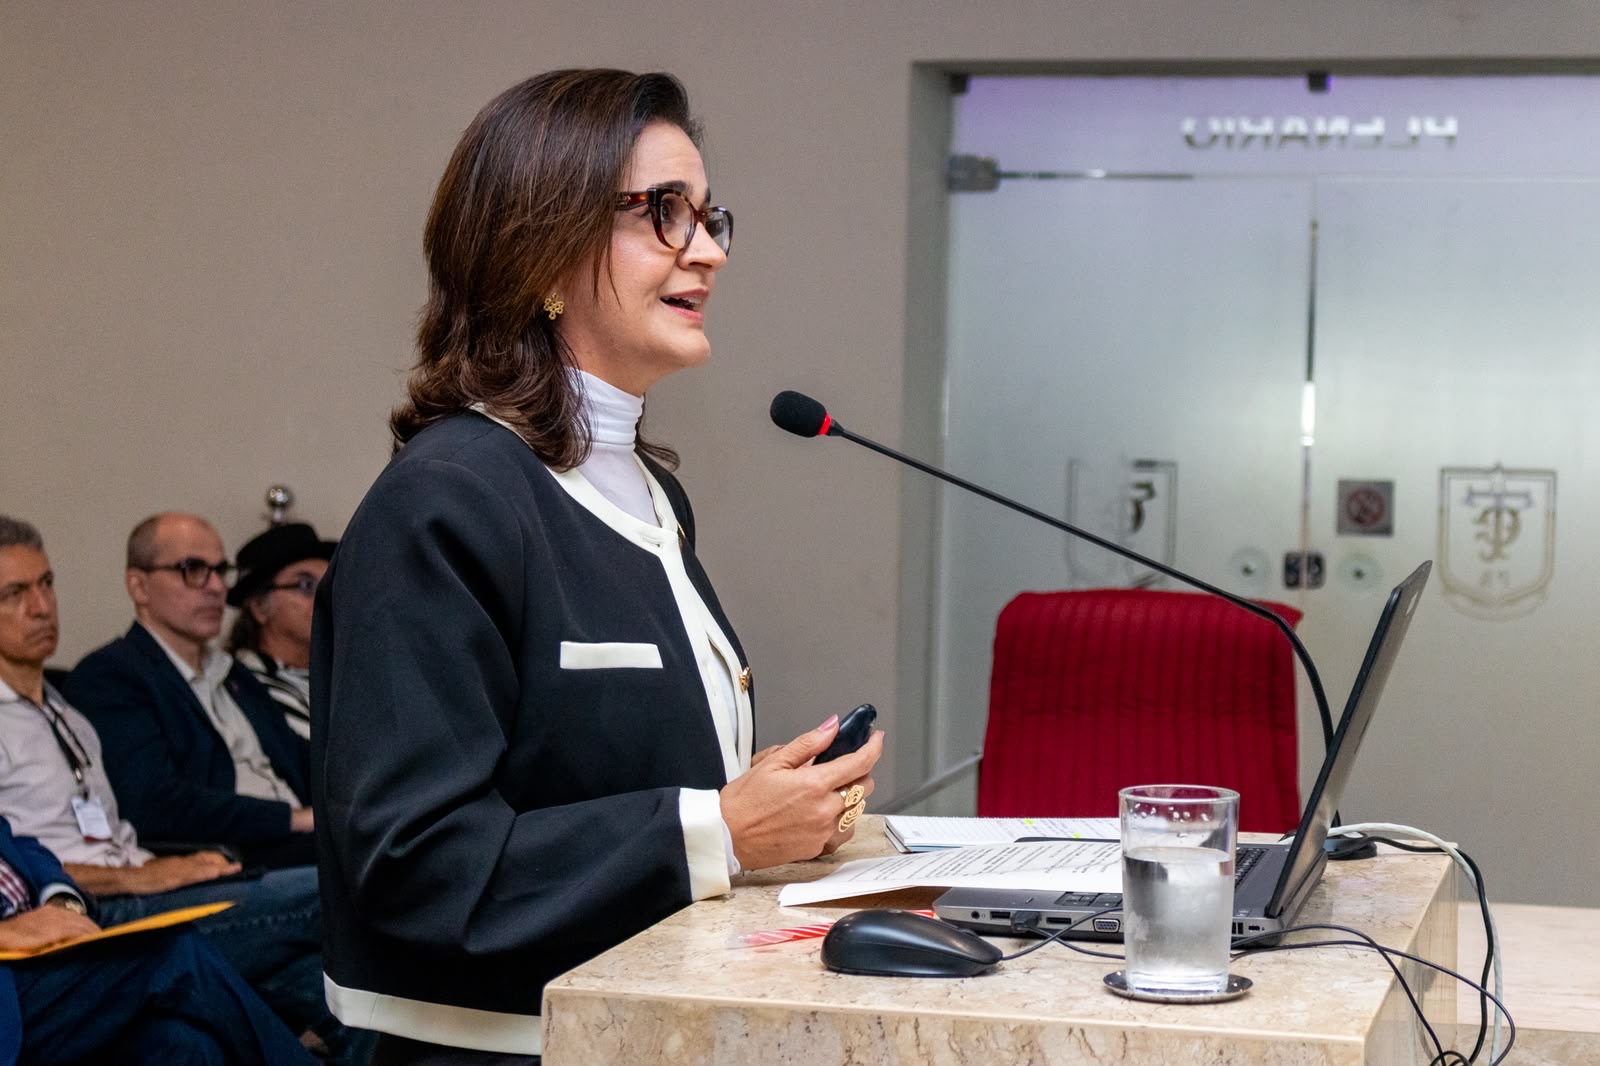
Uma auditoria do Tribunal de Contas da Paraíba (TCE-PB) revelou o nível de maturidade fiscal dos 223 municípios do estado diante dos desafios da Reforma Tributária. Os resultados da fiscalização temática foram apresentados nesta quarta-feira (30), em sessão plenária presidida pelo conselheiro André Carlo Torres Pontes, com diagnóstico técnico elaborado pela auditora de controle externo Christiane Mariz Maia.

Siga o canal do WSCOM no Whatsapp

Inscreva-se na newsletter do WSCOM

Entre no nosso grupo exclusivo

A Auditoria identificou que a maior parte das prefeituras ainda apresenta pontos que precisam ser aprimorados, especialmente em relação à preparação para as mudanças decorrentes da Reforma Tributária. O levantamento integra a Auditoria Temática nº 03/2026, desenvolvida pela Diretoria de Auditoria e Fiscalização (DIAFI), por meio do Departamento de Controle de Políticas Públicas (DECOPP).

O trabalho foi realizado em cumprimento às diretrizes da Nota Recomendatória Conjunta ATRICON/IRB nº 01/2026, que orienta os Tribunais de Contas a atuarem de forma proativa no acompanhamento da transição para o novo sistema tributário e no fortalecimento da arrecadação própria dos municípios.

O diagnóstico criou o Índice de Maturidade da Administração Tributária Municipal da Paraíba (IMAT-PB), metodologia desenvolvida pelo TCE-PB que considera três dimensões: Estrutura, com peso de 45%; Sistema Tributário, com 25%; e Adequação à Reforma, com 30%. A classificação varia de 0 a 100 pontos, distribuída nas faixas “Inicial”, “Em Desenvolvimento” e “Preparado”.

O resultado estadual revela um cenário de maturidade intermediária. O IMAT-PB médio foi de 62,09 pontos, com mediana de 64. Dos 223 municípios analisados, 199 (89,2%) estão na faixa “Em Desenvolvimento”, enquanto apenas 14 (6,3%) alcançaram a condição “Preparado”. Outros dez municípios (4,5%) ficaram na faixa “Inicial”.

Preparação para a Reforma é o principal desafio -Um dos principais alertas do diagnóstico está justamente na preparação para a nova arquitetura tributária. Entre as três dimensões avaliadas, o Sistema Tributário apresentou a maior média, com 71 pontos, seguido pela Estrutura, com 67,7 pontos. Já a dimensão Adequação à Reforma registrou apenas 46,3 pontos, tornando-se o principal ponto de atenção identificado pela auditoria.

De acordo com o levantamento, 99% dos municípios aderiram ao padrão nacional da NFS-e, enquanto 54% adotaram ações para resguardar o ISS até 2026 e 52% capacitaram servidores sobre IBS e CBS.

Por outro lado, apenas 13% designaram uma coordenação específica para a Reforma Tributária, 9% atualizaram a COSIP para COSISP, 8% adequaram a Lei Orgânica à Emenda Constitucional nº 132/2023 e somente 5% aderiram ao Sinter e implementaram o CIB.

O levantamento aponta, assim, uma diferença entre a adoção de medidas com obrigações ou prazos mais imediatos e a preparação institucional de longo prazo para a transição tributária.

Falta de fiscais preocupa

Outro ponto de destaque apresentado pelo TCE-PB foi o dimensionamento dos quadros fiscais municipais. Para isso, a auditoria utilizou o CRD-Fiscal/PB, critério complementar que considera a população de cada município para avaliar a necessidade de fiscais de tributos.

O diagnóstico identificou 65 municípios em situação considerada crítica, o equivalente a 29% do Estado. Desse total, 61 municípios, ou 27%, não possuem nenhum fiscal.

Segundo a auditoria, a insuficiência de pessoal pode comprometer atividades como fiscalização ativa, lançamento de ofício, cobrança e preservação da receita própria municipal. Entre as medidas apontadas estão a estruturação da carreira fiscal e a realização de concursos públicos.

A auditoria também identificou 32 situações de alerta relacionadas à administração tributária, que terminaram por gerar 222 Alertas aos Gestores, os quais, reproduzidos para os municípios considerados no levantamento, resultaram em 2.264 ocorrências, classificadas em níveis de criticidade alta, média e baixa.

Entre os problemas mais frequentes estão a ausência de convênios para compartilhamento de cadastros (83%), a não utilização do protesto da dívida ativa (82%), a não atualização da COSIP para COSISP (74%), a falta de adequação da Lei Orgânica à EC nº 132/2023 (65%) e a ausência de Sinter/CIB (61%).

Também foram identificados municípios sem agentes fiscais com e-CPF (59%), sem regra para atualização do IPTU por ato do Executivo (54%) e com concurso para a área fiscal realizado há mais de dez anos ou nunca realizado (51%).

TCE-PB propõe atuação coordenada

Diante dos resultados, a Auditoria Temática 03/2026 propõe uma estratégia de atuação em escala estadual para enfrentar problemas que se repetem em diversos municípios.

Entre as medidas sugeridas estão a criação de convênios-quadro de cooperação fiscal, adesão em bloco ao protesto da dívida ativa, elaboração de minutas-modelo para adequações normativas e capacitação centralizada sobre IBS e CBS.

O Tribunal também prevê a elaboração de 223 relatórios individualizados, a criação de um painel público de acompanhamento, a aplicação anual do IMAT-PB e a utilização do CRD-Fiscal/PB como instrumento de apoio à estruturação das carreiras fiscais.

Diagnóstico dará origem a acompanhamento permanente

A proposta do TCE-PB é transformar o diagnóstico em um ciclo permanente de indução, acompanhamento e melhoria da administração tributária municipal.

Os próximos passos incluem a devolução dos relatórios individualizados aos 223 municípios, o acompanhamento das providências nos PAGs, a disponibilização de um painel público com planos de ação e evolução dos municípios e a aplicação anual do IMAT-PB, permitindo a construção de uma série histórica.

A auditoria destaca que o fortalecimento da administração tributária municipal está diretamente relacionado à autonomia fiscal e à capacidade dos municípios de financiar políticas públicas.

Acompanhamento continuará

O diagnóstico não encerra a atuação do TCE-PB. Como próximos passos, serão emitidos 223 relatórios individualizados de maturidade tributária, a serem inseridos nos processos de Acompanhamento da Gestão (PAG) das prefeituras em 2026, com sugestões de alerta, quando cabíveis.

O Tribunal também prevê a criação de um painel público para acompanhar as ações adotadas pelos municípios e a aplicação anual do IMAT-PB. O levantamento de 2026 servirá como linha de base para monitorar a evolução da administração tributária e os resultados das medidas implementadas.

Com a Auditoria Temática nº 03/2026, o TCE-PB busca apoiar os municípios na identificação de fragilidades e na adoção de medidas para fortalecer a administração tributária diante das mudanças trazidas pela Reforma Tributária.

Mais Posts

Tem certeza de que deseja desbloquear esta publicação?
Desbloquear esquerda : 0
Tem certeza de que deseja cancelar a assinatura?
Controle sua privacidade
Nosso site utiliza cookies para melhorar a navegação. Política de Privacidade – Termos de Uso